Domain eroberungen.de kaufen?
Wir ziehen mit dem Projekt
eroberungen.de um.
Sind Sie am Kauf der Domain
eroberungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eroberungen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
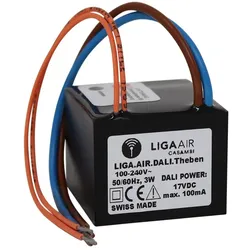
Theben Modul zur Integration LIGA.AIR.DALI.ThebenMontageart=UnterputzSteuerstrom=100 mANennspannung=240 VFrequenz=50..60 HzLeistungsaufnahme=0,5 WBedienungsart=sonstigeNebenstelleneingang=jaLichtwertspeicher=jaVerwendbar mit Taste=neinVerwendbar mit Bewegungsmelder=jaVerwendbar mit Präsenzmelder=jaVerwendbar mit Zeitschalter/Timer=neinVerwendbar mit Funktaste=neinMin. Tiefe der Gerätedose=40 mmVerwendbar mit IR-Taste=neinGerätebreite=27 mmGerätehöhe=33 mmGerätetiefe=10 mmFarbe=schwarzMetallicfarbe=neinTransparent=neinRAL-Nummer (ähnlich)=9005Bedienung über Bluetooth=jaKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinKompatibel mit Casambi=jaIFTTT-Unterstützung verfügbar=nein272,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Krechel, Ursula: Der ÜbergriffDer Übergriff , Erzählung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20220922, Produktform: Leinen, Autoren: Krechel, Ursula, Seitenzahl/Blattzahl: 186, Keyword: Schweigen; Ölkrise; Gewalt, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: TB/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung KG, Länge: 190, Breite: 124, Höhe: 22, Gewicht: 251, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 288492521,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Estg:
-
Red Hat IntegrationRed Hat Integration – Enterprise-Integration für hybride IT-Landschaften Eine professionelle Red Hat Subskriptionslösung für Unternehmen, die Anwendungen, Daten, APIs und Messaging-Prozesse in modernen IT-Umgebungen strukturiert miteinander verbinden möchten. Red Hat Integration ist eine professionelle Red Hat Lösung für Unternehmen, die Integrationsprozesse über Anwendungen, Datenquellen, Schnittstellen, Cloud-Dienste und bestehende Backend-Systeme hinweg einheitlicher organisieren möchten. Die Lösung richtet sich an Organisationen, die hybride IT-Landschaften betreiben und dafür eine verlässliche Grundlage für API-Management, Messaging, Datenflüsse und moderne Anwendungsintegration benötigen. Wenn Sie diese Lösung über unsere Plattform kaufen , erhalten Sie eine offizielle Red Hat Subskription beziehungsweise einen passenden Red Hat Subskriptionsumfang für den vorgesehenen Einsatzbereich. Ihre Bestellung wird über unsere sichere Zahlung verarbeitet und anschließend digital bereitgestellt. Wenn Sie weitere Red Hat Lösungen für Integration, Middleware, OpenShift, Linux oder Enterprise-Infrastruktur suchen, können Sie passende Produkte ebenfalls direkt bei uns im Shop für Red Hat kaufen . Der genaue Preis richtet sich nach dem gewählten Subskriptionsumfang, der Laufzeit und der vorgesehenen Einsatzumgebung. Die Lösung eignet sich für IT-Abteilungen, Integrationsarchitekten, Plattformteams, Entwicklungsteams und Unternehmen, die gewachsene Systemlandschaften mit modernen Anwendungen verbinden möchten. In vielen Organisationen müssen interne Fachanwendungen, externe Services, Datenbanken, APIs, Microservices und Messaging-Systeme zuverlässig zusammenspielen. Red Hat Integration unterstützt dabei, diese Verbindungen klarer zu strukturieren, Integrationsprozesse zentraler zu planen und moderne Anwendungsarchitekturen effizienter in bestehende Enterprise-Umgebungen einzubinden. Integration für Anwendungen, Daten und APIs Red Hat Integration bietet eine Enterprise-Grundlage für Organisationen, die Anwendungen, Datenquellen und Schnittstellen über verschiedene Plattformbereiche hinweg verbinden möchten. Dabei stehen strukturierte Integrationsprozesse, stabile Kommunikationswege und eine bessere Einbindung in vorhandene Betriebs- und Entwicklungsabläufe im Vordergrund. Besonders in hybriden Infrastrukturen ist eine klare Integrationsstrategie wichtig. Anwendungen laufen häufig verteilt über Rechenzentrum, Cloud, Container-Plattformen und externe Dienste. Red Hat Integration hilft dabei, diese unterschiedlichen Bereiche besser zusammenzuführen und technische Übergänge zwischen Systemen, Services und Datenflüssen planbarer zu gestalten. Für hybride Plattformen und moderne Anwendungsarchitekturen Red Hat Integration passt zu Unternehmen, die ihre Integrationslandschaft professionalisieren und gleichzeitig flexibel auf neue Anforderungen reagieren möchten. Die Lösung unterstützt Szenarien, in denen klassische Anwendungen, moderne Microservices, API-basierte Prozesse, Messaging-Systeme und cloud-native Plattformen miteinander verbunden werden. Dadurch entsteht eine stabile Grundlage für Modernisierung, Datenaustausch und serviceorientierte Architekturansätze. Der konkrete Einsatz sollte anhand der vorhandenen Infrastruktur, der eingesetzten Red Hat Komponenten, der geplanten Workloads und der jeweiligen Subskriptionsbedingungen bewertet werden. Gerade bei produktiven Integrationsumgebungen ist es sinnvoll, API-Strategie, Messaging-Anforderungen, Plattformbetrieb, Supportbedarf und langfristige Modernisierung gemeinsam zu betrachten. So lässt sich Red Hat Integration sauber in IT-, Einkaufs- und Budgetprozesse einordnen. Geeignet für Enterprise-Integration und digitale Plattformprozesse In modernen Unternehmensarchitekturen entstehen zahlreiche Verbindungen zwischen Anwendungen, Datenquellen, APIs, Messaging-Systemen und Plattformdiensten. Red Hat Integration schafft eine professionelle Grundlage, um diese Verbindungen strukturiert zu planen und Integrationsprozesse besser in den laufenden IT-Betrieb einzubinden. Die Lösung eignet sich besonders für Organisationen, die ihre Integrationsstrategie langfristig ausrichten möchten. Anforderungen rund um API-Management, Messaging, Datenflüsse, Plattformbetrieb und Anwendungsmodernisierung lassen sich dadurch klarer bewerten und gezielter in bestehende Unternehmensprozesse integrieren. Subskriptionsmodell für professionelle Integrationsumgebungen Der konkrete Nutzungsumfang von Red Hat Integration richtet sich nach dem jeweiligen Red Hat Subskriptionsmodell, der eingesetzten Plattform, der vorgesehenen Umgebung und den vereinbarten Bedingungen. Unternehmen sollten daher prüfen, welche Integrationsszenarien, Workloads, Plattformbereiche und Supportanforderungen im jeweiligen Einsatzfall berücksichtigt werden müssen. Mit einer passenden Subskriptionsgrundlage erhalten Unternehmen eine strukturierte Basis, um Integrationsprozesse kontrolliert zu betreiben, Schnittstellen klar...3889,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Theben Modul zur Integration LIGA.AIR.DALI.ThebenMontageart=UnterputzSteuerstrom=100 mANennspannung=240 VFrequenz=50..60 HzLeistungsaufnahme=0,5 WBedienungsart=sonstigeNebenstelleneingang=jaLichtwertspeicher=jaVerwendbar mit Taste=neinVerwendbar mit Bewegungsmelder=jaVerwendbar mit Präsenzmelder=jaVerwendbar mit Zeitschalter/Timer=neinVerwendbar mit Funktaste=neinMin. Tiefe der Gerätedose=40 mmVerwendbar mit IR-Taste=neinGerätebreite=27 mmGerätehöhe=33 mmGerätetiefe=10 mmFarbe=schwarzMetallicfarbe=neinTransparent=neinRAL-Nummer (ähnlich)=9005Bedienung über Bluetooth=jaKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinKompatibel mit Casambi=jaIFTTT-Unterstützung verfügbar=nein272,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Krechel, Ursula: Der ÜbergriffDer Übergriff , Erzählung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20220922, Produktform: Leinen, Autoren: Krechel, Ursula, Seitenzahl/Blattzahl: 186, Keyword: Schweigen; Ölkrise; Gewalt, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: TB/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung KG, Länge: 190, Breite: 124, Höhe: 22, Gewicht: 251, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 288492521,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sarrazin, Thilo: Feindliche ÜbernahmeFeindliche Übernahme , Wie der Islam den Fortschritt behindert und die Gesellschaft bedroht , > , Erscheinungsjahr: 20240422, Produktform: Kartoniert, Autoren: Sarrazin, Thilo, Seitenzahl/Blattzahl: 496, Keyword: Deutschland; Einwanderung; Einwanderungsgesellschaft; Einwanderungspolitik; Integration; Integrationspolitik; Islam; Islamdebatte; Islampolitik; Thilo Sarrazin, Fachschema: Islam~Weltreligionen / Islam~Islam / Gesellschaft, Fachkategorie: Gesellschaftliche Gruppen~Religiöse Fragen und Debatten~Islam: Leben und Praxis, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Aiding escape and evasion, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Langen - Mueller Verlag, Verlag: Langen - Mueller Verlag, Verlag: Langen Mller Verlag GmbH, Länge: 216, Breite: 137, Höhe: 43, Gewicht: 623, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Red Hat IntegrationRed Hat Integration – Enterprise-Integration für hybride IT-Landschaften Eine professionelle Red Hat Subskriptionslösung für Unternehmen, die Anwendungen, Daten, APIs und Messaging-Prozesse in modernen IT-Umgebungen strukturiert miteinander verbinden möchten. Red Hat Integration ist eine professionelle Red Hat Lösung für Unternehmen, die Integrationsprozesse über Anwendungen, Datenquellen, Schnittstellen, Cloud-Dienste und bestehende Backend-Systeme hinweg einheitlicher organisieren möchten. Die Lösung richtet sich an Organisationen, die hybride IT-Landschaften betreiben und dafür eine verlässliche Grundlage für API-Management, Messaging, Datenflüsse und moderne Anwendungsintegration benötigen. Wenn Sie diese Lösung über unsere Plattform kaufen , erhalten Sie eine offizielle Red Hat Subskription beziehungsweise einen passenden Red Hat Subskriptionsumfang für den vorgesehenen Einsatzbereich. Ihre Bestellung wird über unsere sichere Zahlung verarbeitet und anschließend digital bereitgestellt. Wenn Sie weitere Red Hat Lösungen für Integration, Middleware, OpenShift, Linux oder Enterprise-Infrastruktur suchen, können Sie passende Produkte ebenfalls direkt bei uns im Shop für Red Hat kaufen . Der genaue Preis richtet sich nach dem gewählten Subskriptionsumfang, der Laufzeit und der vorgesehenen Einsatzumgebung. Die Lösung eignet sich für IT-Abteilungen, Integrationsarchitekten, Plattformteams, Entwicklungsteams und Unternehmen, die gewachsene Systemlandschaften mit modernen Anwendungen verbinden möchten. In vielen Organisationen müssen interne Fachanwendungen, externe Services, Datenbanken, APIs, Microservices und Messaging-Systeme zuverlässig zusammenspielen. Red Hat Integration unterstützt dabei, diese Verbindungen klarer zu strukturieren, Integrationsprozesse zentraler zu planen und moderne Anwendungsarchitekturen effizienter in bestehende Enterprise-Umgebungen einzubinden. Integration für Anwendungen, Daten und APIs Red Hat Integration bietet eine Enterprise-Grundlage für Organisationen, die Anwendungen, Datenquellen und Schnittstellen über verschiedene Plattformbereiche hinweg verbinden möchten. Dabei stehen strukturierte Integrationsprozesse, stabile Kommunikationswege und eine bessere Einbindung in vorhandene Betriebs- und Entwicklungsabläufe im Vordergrund. Besonders in hybriden Infrastrukturen ist eine klare Integrationsstrategie wichtig. Anwendungen laufen häufig verteilt über Rechenzentrum, Cloud, Container-Plattformen und externe Dienste. Red Hat Integration hilft dabei, diese unterschiedlichen Bereiche besser zusammenzuführen und technische Übergänge zwischen Systemen, Services und Datenflüssen planbarer zu gestalten. Für hybride Plattformen und moderne Anwendungsarchitekturen Red Hat Integration passt zu Unternehmen, die ihre Integrationslandschaft professionalisieren und gleichzeitig flexibel auf neue Anforderungen reagieren möchten. Die Lösung unterstützt Szenarien, in denen klassische Anwendungen, moderne Microservices, API-basierte Prozesse, Messaging-Systeme und cloud-native Plattformen miteinander verbunden werden. Dadurch entsteht eine stabile Grundlage für Modernisierung, Datenaustausch und serviceorientierte Architekturansätze. Der konkrete Einsatz sollte anhand der vorhandenen Infrastruktur, der eingesetzten Red Hat Komponenten, der geplanten Workloads und der jeweiligen Subskriptionsbedingungen bewertet werden. Gerade bei produktiven Integrationsumgebungen ist es sinnvoll, API-Strategie, Messaging-Anforderungen, Plattformbetrieb, Supportbedarf und langfristige Modernisierung gemeinsam zu betrachten. So lässt sich Red Hat Integration sauber in IT-, Einkaufs- und Budgetprozesse einordnen. Geeignet für Enterprise-Integration und digitale Plattformprozesse In modernen Unternehmensarchitekturen entstehen zahlreiche Verbindungen zwischen Anwendungen, Datenquellen, APIs, Messaging-Systemen und Plattformdiensten. Red Hat Integration schafft eine professionelle Grundlage, um diese Verbindungen strukturiert zu planen und Integrationsprozesse besser in den laufenden IT-Betrieb einzubinden. Die Lösung eignet sich besonders für Organisationen, die ihre Integrationsstrategie langfristig ausrichten möchten. Anforderungen rund um API-Management, Messaging, Datenflüsse, Plattformbetrieb und Anwendungsmodernisierung lassen sich dadurch klarer bewerten und gezielter in bestehende Unternehmensprozesse integrieren. Subskriptionsmodell für professionelle Integrationsumgebungen Der konkrete Nutzungsumfang von Red Hat Integration richtet sich nach dem jeweiligen Red Hat Subskriptionsmodell, der eingesetzten Plattform, der vorgesehenen Umgebung und den vereinbarten Bedingungen. Unternehmen sollten daher prüfen, welche Integrationsszenarien, Workloads, Plattformbereiche und Supportanforderungen im jeweiligen Einsatzfall berücksichtigt werden müssen. Mit einer passenden Subskriptionsgrundlage erhalten Unternehmen eine strukturierte Basis, um Integrationsprozesse kontrolliert zu betreiben, Schnittstellen klar...5833,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.